
“집이 가른 노후”…서울 1인 가구 자산 격차, 내 집 유무 따라 최대 3.56배
서울 1인 가구의 자산 격차가 주택 보유 여부에 따라 최대 3.56배까지 벌어지며, 그 폭은 나이가 들수록 커지는 것으로 나타났다.
서울시복지재단은 ‘데이터로 보는 서울복지’ 분석 결과를 7일 공개하며 이같이 밝혔다. 분석 대상은 2024년 한 해 동안 1인 가구 요건을 충족한 서울시민 92만1,328명이다. 재단은 신용평가사 KCB와 신한카드, SK텔레콤이 보유한, 특정 개인을 알아볼 수 없도록 처리한 정보인 가명정보를 활용했다.
분석에는 같은 연령대 전체 평균을 100으로 놓은 지수 방식이 적용됐다. 지수가 100을 웃돌면 동일 연령 평균보다 높고, 밑돌면 낮다는 의미다.
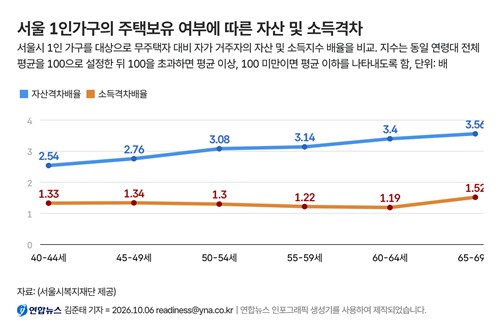
자산 격차는 연령이 높아질수록 뚜렷하게 벌어졌다. 40∼44세 1인 가구의 자산 지수는 무주택자 84.2, 자가 거주자 214로 2.54배 차이가 났다. 이 격차는 45∼49세 2.76배, 50∼54세 3.08배, 55∼59세 3.14배, 60∼64세 3.4배로 꾸준히 커졌고, 65∼69세에서 3.56배로 정점에 달했다. 같은 1인 가구라도 내 집 마련 여부에 따라 중장년 이후 자산 여건이 크게 엇갈린다는 사실이 수치로 확인됐다.
소득은 다른 흐름을 보였다. 주택 보유 여부에 따른 차이는 있었으나 연령에 따른 변화는 크지 않았다. 40∼44세의 소득 지수는 무주택자 94.4, 자가 거주자 126으로 약 1.33배 차이였다. 45∼49세는 1.34배, 50∼54세는 1.3배, 55∼59세는 1.22배로 비슷한 수준을 유지했다. 소득 격차는 일정하게 유지되는 반면, 자산 격차는 나이가 들수록 커지는 구조가 드러난 셈이다.
대출 이용 여부도 갈렸다. 대출잔액을 보유한 사람의 비율은 주택 보유 여부에 따라 최대 18%포인트(p) 차이를 보였다. 40∼44세 1인 가구 가운데 무주택자의 대출잔액 보유 비율은 37.6%에 그쳤지만, 주택을 보유하고 자가에 거주하는 사람은 55.6%에 달했다.
전국 통계에서도 1인 가구의 경제 여건은 녹록지 않다. 국가데이터처가 지난해 12월 발표한 ‘2025 통계로 보는 1인 가구’에 따르면, 2024년 1인 가구는 804만5천 가구로 전체 가구의 36.1%를 차지하며 역대 최고치를 기록했다. 이 가운데 20.6%가 서울에 거주했고, 서울은 전체 가구 중 1인 가구 비중이 39.9%에 이르렀다.
1인 가구의 주택 소유율은 32.0%로 전체 가구(56.9%)보다 24.9%포인트 낮았다. 2024년 연간 소득은 3,423만원으로 전체 가구의 46.1%에 머물렀고, 2025년 평균 자산은 2억2,302만원으로 전체 가구의 39.3% 수준이었다. 부채는 4,019만원으로 집계됐다.
진수희 서울시복지재단 대표이사는 1인 가구를 연령이라는 단일 기준으로만 바라보면 같은 연령대 안의 다양한 경제·금융 특성을 놓칠 수 있다고 강조했다. 그는 누구나 홈페이지에서 관심 있는 연령대를 직접 확인할 수 있도록 데이터를 공개한 만큼 폭넓게 활용되기를 기대한다고 덧붙였다. 재단은 이번 분석 데이터에 개인식별정보는 포함되지 않았다고 설명했다. 세부 분석 결과는 ‘데이터로 보는 서울복지’ 페이지에서 확인할 수 있다.